Obsah článku
Nejlepší spořicí účty platí výrazně víc, než kolik dostává na vkladech průměrná domácnost, nejvyšší sazby ale banky podmiňují aktivitou, limitem vkladu nebo dobou platnosti. Při výběru proto nerozhoduje nejvyšší číslo v reklamě, ale sazba, kterou dostanete na celou svoji částku bez práce navíc. Z úroků vám banka automaticky strhne 15% daň a vklady jsou pojištěné do 100 000 EUR na klienta a banku, tedy zhruba do 2,4 milionu Kč.
Jak porovnat nabídky spořicích účtů?
Porovnávejte sazbu, kterou dostanete na celou svoji částku, ne nejvyšší číslo z reklamy. Sazby se mění i několikrát za rok podle sazeb ČNB a podle toho, kolik nových klientů banka chce, proto si je vždy ověřte v aktuálním srovnání nebo přímo na webu banky. Při výběru projděte:
- Sazbu bez podmínek a sazbu s bonusem: kterou z nich reálně budete dostávat každý měsíc?
- Limit vkladu: do jaké částky platí nejvyšší sazba a kolik banka platí nad ním.
- Platnost: je sazba garantovaná do určitého data, nebo jen akční pro nové klienty na pár měsíců?
- Vázané produkty: vyžaduje banka běžný účet, výplatu, platby kartou nebo investici?
- Poplatky a přístup: vedení i převody by měly být zdarma a peníze dostupné hned.
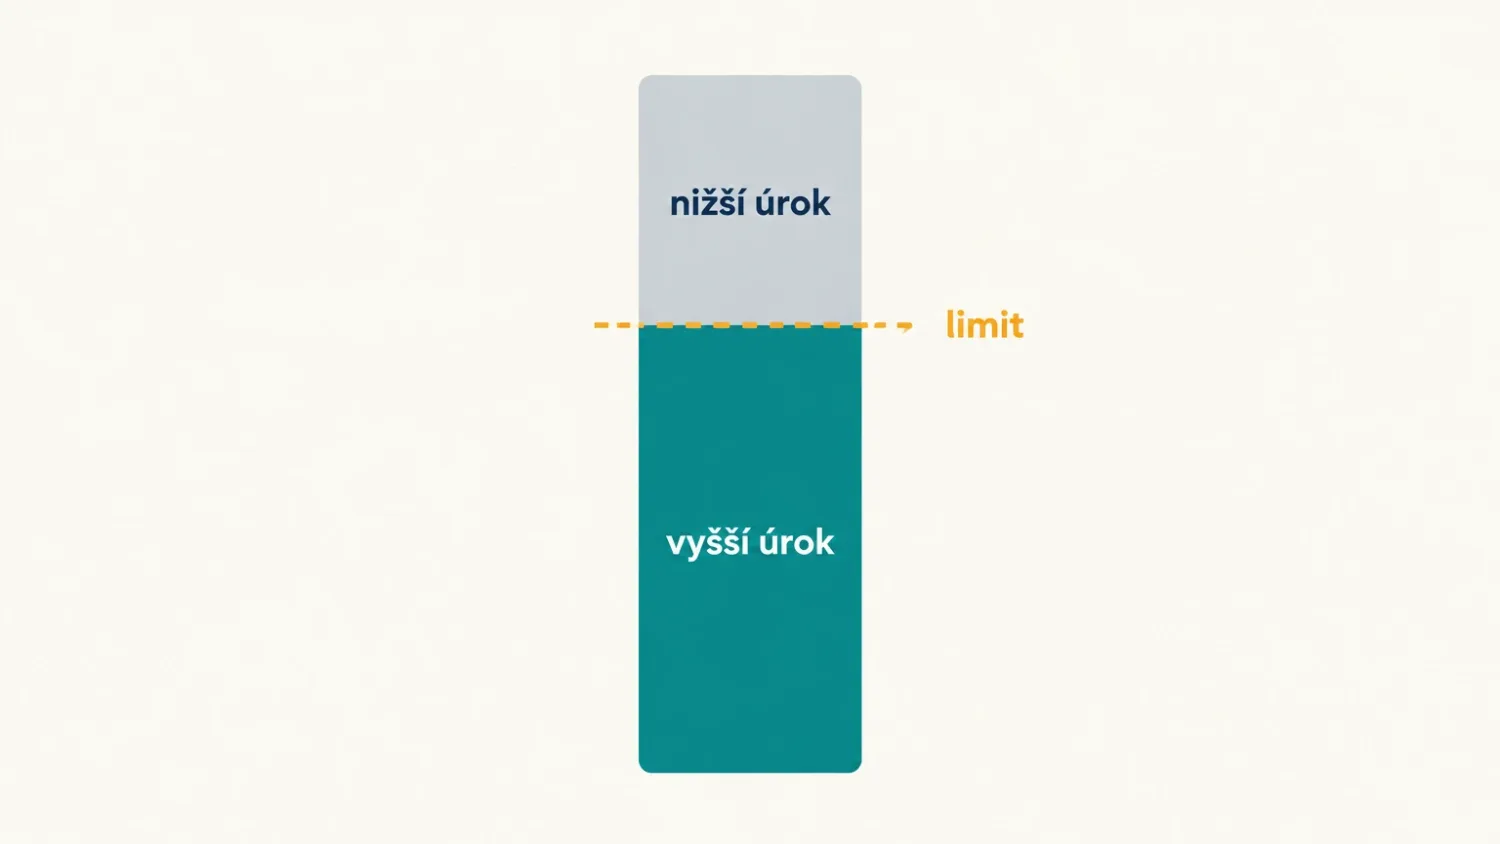
Pokud má účet sazbu rozdělenou podle limitu, spočítejte si průměrnou sazbu na svou částku. Příklad s modelovými sazbami: 800 000 Kč na účtu se 4 % do 500 000 Kč a 3 % nad limit vynese 500 000 × 4 % + 300 000 × 3 % = 29 000 Kč, tedy průměrně 3,63 %.
Na co si dát pozor: úrok vs. podmínky
Nejvyšší sazba v reklamě obvykle platí jen za splnění podmínek a jen do určité částky. Banky používají čtyři hlavní triky:
- Limit vkladu: vysoká sazba platí třeba do 250 000 nebo 500 000 Kč, nad limitem výrazně méně.
- Aktivita: bonus jen při určitém počtu plateb kartou a příchozí platbě (typicky výplata) na běžný účet téže banky.
- Akční sazba: vysoký úrok jen první 3 až 6 měsíců nebo jen pro nové peníze.
- Vázaný produkt: nejvyšší sazba jen s pravidelnou investicí nebo penzijním spořením.
Vyplatí se vybírat podle toho, jak skutečně používáte peníze. Pokud máte výplatu jinde a kartou platíte z jiného účtu, bonusové podmínky pravidelně nesplníte. Pak je lepší účet s o něco nižší sazbou bez podmínek.
Kolik vydělám? Příklady s čísly
Na 300 000 Kč při sazbě 4 % získáte za rok asi 10 200 Kč čistého, při 2 % jen 5 100 Kč. Výpočty jsou zjednodušené (roční úrok bez měsíčního připisování, sazby se během roku nemění) a počítají s modelovými sazbami, ne s nabídkou konkrétní banky.
| Vklad | Sazba | Úrok za rok (hrubý) | Daň 15 % | Čistý úrok |
|---|---|---|---|---|
| 300 000 Kč | 2 % | 6 000 Kč | 900 Kč | 5 100 Kč |
| 300 000 Kč | 3 % | 9 000 Kč | 1 350 Kč | 7 650 Kč |
| 300 000 Kč | 4 % | 12 000 Kč | 1 800 Kč | 10 200 Kč |
| 800 000 Kč | 4 % do 500 000, nad 3 % | 29 000 Kč | 4 350 Kč | 24 650 Kč |
Kontrola posledního řádku: 500 000 × 4 % = 20 000 Kč a 300 000 × 3 % = 9 000 Kč, celkem 29 000 Kč.
Rozdíl mezi bonusovou sazbou 4 % a základní 3 % dělá na 300 000 Kč asi 2 550 Kč čistého za rok, tedy zhruba 210 Kč měsíčně. Kdo kvůli bonusu musí měnit banku pro výplatu nebo platit kartou, kterou jinak nepoužívá, by si měl spočítat, jestli mu to za to stojí. Vlastní částku a sazbu si vyzkoušejte ve spořicí kalkulačce.
Jak se daní úroky ze spořicího účtu?
Z úroků na spořicím účtu strhne banka automaticky srážkovou daň 15 %, která je konečná. Nemusíte nic uvádět v daňovém přiznání ani nic hlásit. Banka připisuje úroky obvykle měsíčně a daň odvádí za vás.
Daň se platí z celého úroku bez ohledu na výši, osvobození pro malé částky neexistuje. Na zdanění úroků se nevztahuje ani sleva na poplatníka.
Jsou peníze na spořicím účtu v bezpečí?
Vklady jsou ze zákona pojištěné do 100 000 EUR na jednoho klienta u jedné banky, v korunách zhruba 2,4 milionu Kč podle aktuálního kurzu. Pojištění zajišťuje Garanční systém finančního trhu a při krachu banky vyplácí náhradu do 7 pracovních dnů.
- Limit platí pro součet všech vašich účtů u jedné banky (běžné, spořicí, termínované vklady).
- Pobočky zahraničních bank z EU jsou pojištěné v systému domovského státu, obvykle se stejným limitem 100 000 EUR.
- Kdo má víc než asi 2,4 milionu Kč, rozdělí úspory mezi více bank.
Spořicí účet, termínovaný vklad, nebo DIP?
Spořicí účet je na rezervu, ke které potřebujete přístup kdykoli, termínovaný vklad na peníze, které nebudete rok nebo dva potřebovat, a DIP na dlouhodobé spoření na stáří.
| Spořicí účet | Termínovaný vklad | DIP (hotovost nebo investice) | |
|---|---|---|---|
| Přístup k penězům | kdykoli | až po splatnosti | až po 10 letech a v 60 letech |
| Sazba | pohyblivá, banka ji může změnit | pevná na celou dobu | podle zvolené investice |
| Daňová výhoda | žádná, z úroků 15 % srážkou | žádná, z úroků 15 % srážkou | odpočet vkladů od základu daně až 48 000 Kč ročně |
| Pojištění vkladů | do 100 000 EUR | do 100 000 EUR | jen hotovost uložená jako bankovní vklad |
| Vhodné na | finanční rezervu na 3 až 6 měsíců výdajů | peníze na známý termín | spoření na důchod |
Kdy se vyplatí zamknout sazbu termínovaným vkladem a kdy zůstat u spořicího účtu, rozebíráme v článku Spořicí účet vs. termínovaný vklad. Jak termínovaný vklad funguje a jak vybrat nejvýhodnější, popisuje článek Termínovaný vklad. Jak velkou rezervu mít na spořicím účtu, vysvětluje článek Finanční rezerva.
Časté otázky o spořicích účtech
Můžu mít spořicí účet u jiné banky, než mám běžný účet?
Ano. Některé banky ale spořicí účet bez vlastního běžného účtu nezaloží nebo na něj dají nižší sazbu. Peníze mezi bankami převádíte běžnou nebo okamžitou platbou.
Může banka sazbu snížit?
Ano, u spořicího účtu je sazba pohyblivá a banka ji může změnit, obvykle s oznámením předem. Garantovanou sazbu na celou dobu nabízí jen termínovaný vklad.
Kolik mít na spořicím účtu?
Obvykle finanční rezervu ve výši 3 až 6 měsíčních výdajů domácnosti. Peníze, které nebudete potřebovat 5 a více let, mají větší šanci překonat inflaci v investicích.
Platím z úroků zdravotní nebo sociální pojištění?
Ne. Úroky jsou kapitálový příjem, platí se z nich jen srážková daň 15 %, kterou za vás odvede banka.