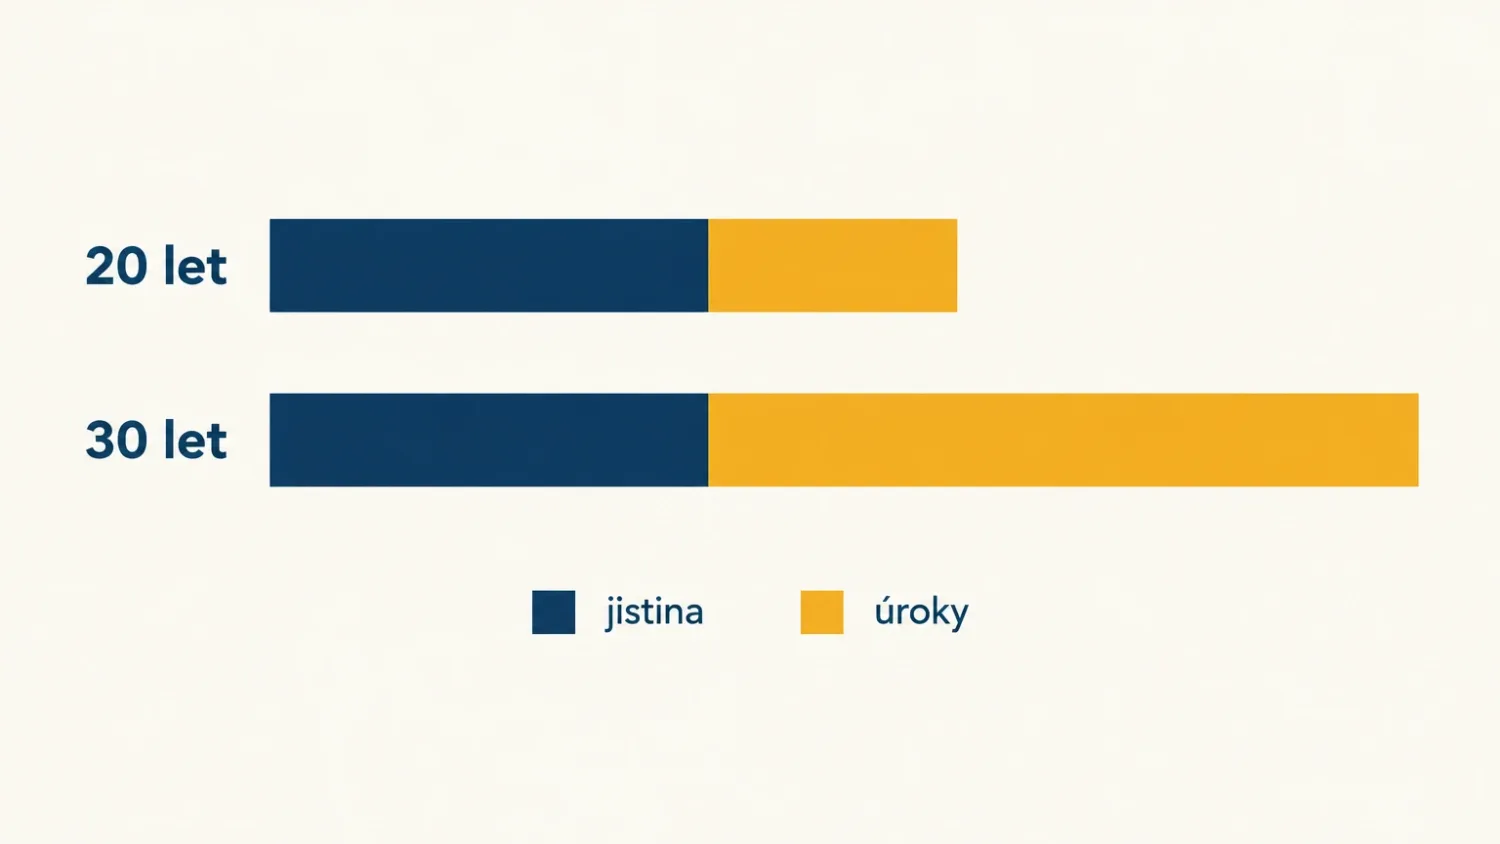
Splatnost úvěru je dohodnutá doba, za kterou úvěr včetně úroků splatíte, například několik let při spotřebitelském úvěru nebo 30 let při hypotéce. Delší splatnost znamená nižší měsíční splátku, ale vyšší celkové úroky, protože dluh ubývá pomaleji a úrok se počítá déle.
Jak splatnost mění splátku a úroky?
S každým rokem splatnosti navíc klesá splátka čím dále méně, zatímco úroky rostou téměř rovnoměrně. Například při hypotéce 3 750 000 Kč s úrokem 5 % ročně, což odpovídá průměrným sazbám hypoték v roce 2026:
| Splatnost (modelový příklad) | Měsíční splátka | Zaplacené úroky |
|---|---|---|
| 20 let | 24 748,34 Kč | 2 189 601,65 Kč |
| 25 let | 21 922,13 Kč | 2 826 637,97 Kč |
| 30 let | 20 130,81 Kč | 3 497 091,91 Kč |
Prodloužení z 20 na 30 let sníží splátku o 4 617,53 Kč měsíčně, ale na úrocích zaplatíte o 1 307 490,26 Kč více. Výpočet předpokládá stejný úrok po celou dobu, v praxi se sazba mění po každé fixaci. Svoje čísla si přepočítáte v hypoteční kalkulačce, při půjčce v úvěrové kalkulačce.
Jak dlouhá může být splatnost?
Hypotéku banky sjednávají obvykle do 30 let, spotřebitelský úvěr obvykle do 10 let. Při hypotéce rozhoduje i věk: banka zohledňuje, zda budete splácet i po odchodu do důchodu. Podrobnosti vysvětluje článek kolik si můžu půjčit.
- Delší splatnost: nižší splátka a větší rezerva v rozpočtu.
- Kratší splatnost: méně úroků a dluh splatíte dříve.
- Při hypotéce můžete jednou ročně mimořádně splatit až 25 % celkové výše úvěru v měsíci před výročím smlouvy bez náhrady nákladů (§ 117 odst. 3 písm. h), a tak úvěr zkrátit i při dlouhé splatnosti.
Jak se při tom mění poměr úroku a jistiny ve splátce, ukazuje heslo anuitní splátka.
Dá se splatnost úvěru později změnit?
Zkrátit ji můžete mimořádnou splátkou. Prodloužení nebo jinou změnu splatnosti hypotéky banky obvykle umožní na konci fixace nebo při refinancování do jiné banky. Při finančních problémech se banky ptejte na prodloužení splatnosti dříve, než se dostanete do prodlení.