Obsah článku
- Co se stane s účtem, když přijde exekuční příkaz?
- Kolik peněz vám na účtu musí zůstat?
- Co udělat hned po zablokování účtu?
- Dá se exekuce zastavit nebo rozložit na splátky?
- Kolik stojí náklady exekuce?
- Modelová situace: co zůstane z výplaty 25 000 Kč na zablokovaném účtu?
- Co při exekuci na účet nedělat?
- Kde najdete bezplatnou pomoc při exekuci?
- Časté otázky o exekuci na účet
Když exekutor zablokuje účet, banka z něj odepíše peníze do výše dluhu, ale 16 500 Kč (trojnásobek životního minima jednotlivce) si na žádost vyberete a na mzdu si zřídíte chráněný účet. Automatickou měsíční chráněnou částku na účtu české právo nezná: trojnásobek si vyberete jednou za exekuci a další mzdu chrání chráněný účet. Kdo zaplatí do 30 dnů od doručení vyrozumění, zaplatí nižší náklady exekuce.
Co se stane s účtem, když přijde exekuční příkaz?
Banka po doručení exekučního příkazu peníze na účtu zablokuje a výkon provede odepsáním vymáhané pohledávky s příslušenstvím a jejím vyplacením oprávněnému (§ 307 občanského soudního řádu). Výkon se provede den po doručení vyrozumění bance, a pokud peníze nestačí, banka odepíše i později došlé prostředky až do 6 měsíců od vyrozumění.
Průběh v praxi:
- Exekutor vydá exekuční příkaz přikázáním pohledávky z účtu a pošle ho bance.
- Banka peníze zablokuje do výše dluhu včetně příslušenství a nákladů.
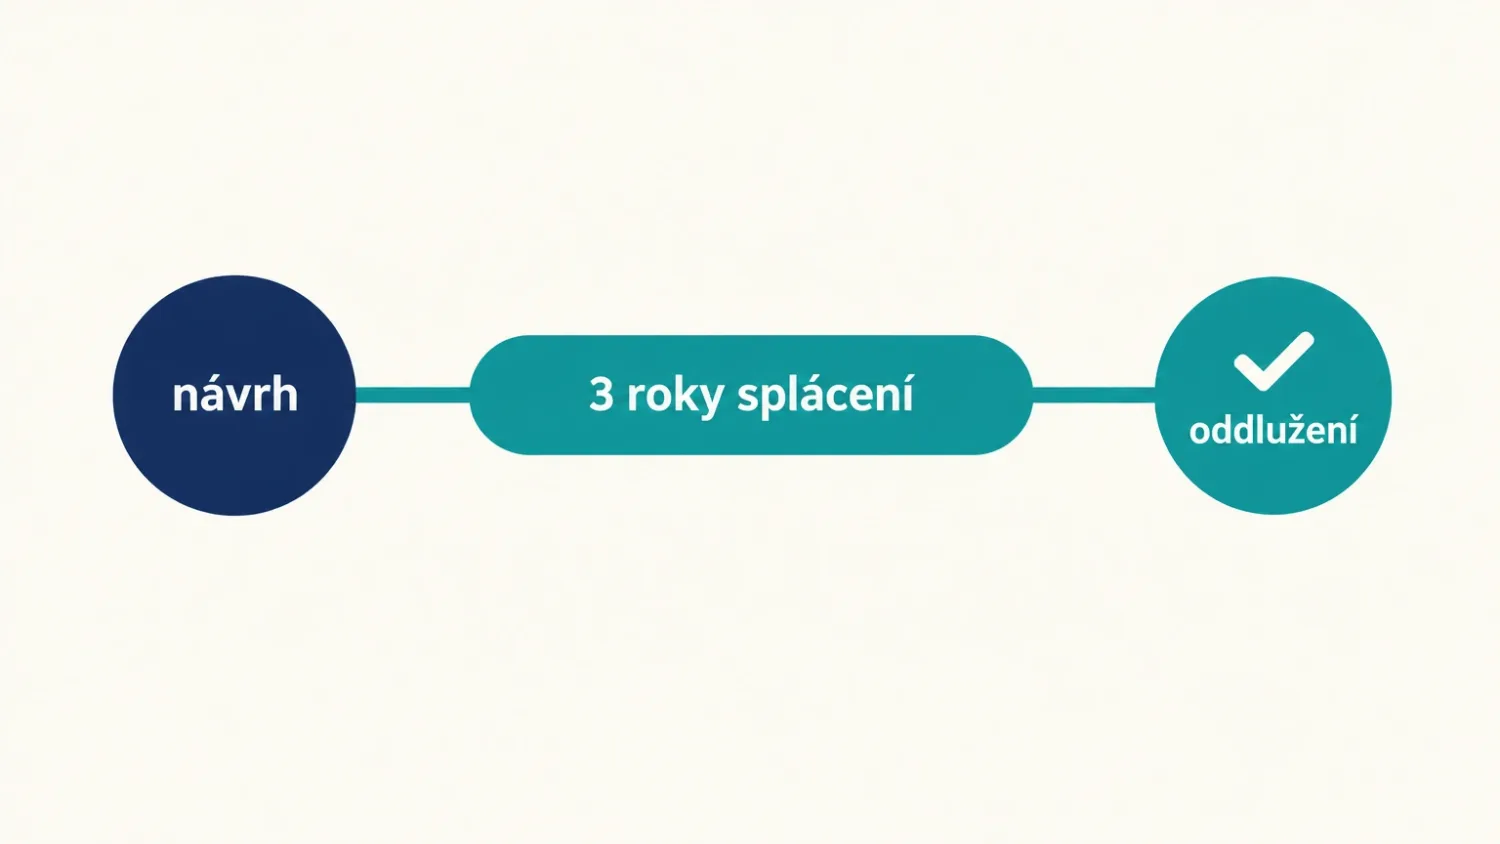
- Vyrozumění o zahájení exekuce vám exekutor doručí nejpozději s prvním exekučním příkazem. Obsahuje výzvu ke splnění: když do 30 dnů zaplatíte dluh a zálohu na snížené náklady exekuce, exekuce skončí (§ 46 odst. 6 exekučního řádu).
- Banka peníze vyplatí oprávněnému, po odečtení částky, kterou si vyberete podle další kapitoly.
Blokace může přijít dřív, než dostanete dopis. Kolik exekucí proti vám běží a kde, zjistíte podle návodu v nástroji Mám dluhy?
Kolik peněz vám na účtu musí zůstat?
Výkonu rozhodnutí na účtu nepodléhají peněžní prostředky do výše trojnásobku životního minima jednotlivce, které vám banka vyplatí na vaši žádost (§ 304b). Od října 2026 je to 3 × 5 500 Kč = 16 500 Kč. Výše se určuje podle předpisu účinného v době doručení exekučního příkazu bance. Vyplatí se jednou za dobu trvání exekuce, a to z jednoho účtu u dané banky (z toho s nejvyšším zůstatkem, pokud se s bankou nedohodnete jinak).
Žádost podejte bance písemně hned, jak se o blokaci dozvíte, a nechte si výplatu potvrdit. Banka výplatu oznámí soudu či exekutorovi.
Na další mzdu a důchod slouží chráněný účet (§ 304c). Zřídíte ho u banky na základě potvrzení exekutora, zaměstnavatele nebo plátce důchodu o tom, že na něj chodí nezabavitelná část příjmu. Peníze na chráněném účtu exekuce přikázáním pohledávky nepostihne. Nezabavitelnou částku si propočtete v kalkulačce exekučních srážek ze mzdy.
Pozor: nový účet v jiné bance není únik. Exekutor účty zjistí z centrální evidence účtů a pošle další příkaz. A výplatu na účet jiné osoby řešte jen podle pravidel z článku výplata na účet jiné osoby, jinak o peníze přijdete.
Co udělat hned po zablokování účtu?
První krok je zjistit, kdo a kolik zablokoval, druhý vybrat si chráněnou částku a třetí do 30 dnů od doručení vyrozumění rozhodnout, zda dluh zaplatíte, napadnete, nebo se dohodnete na splátkách. Postup s lhůtami:
- Dnes: v bance si vyptejte jméno exekutora, spisovou značku a blokovanou částku.
- Dnes: písemně požádejte banku o výplatu 16 500 Kč podle § 304b a nechte si ji potvrdit.
- Do 3 dnů: zřiďte si chráněný účet na mzdu a důchod a přesměrujte na něj příjem.
- Do 15 dnů od zjištění důvodu zastavení (například zaplacení nebo promlčení): podejte u exekutora návrh na zastavení exekuce.
- Do 30 dnů od doručení vyrozumění: zaplaťte dluh se sníženými náklady, nebo se dohodněte na splátkách.
- Každou platbu posílejte na účet exekutora se správným variabilním symbolem.
- Do 2 týdnů: při víc dluzích si domluvte bezplatnou konzultaci v dluhové poradně.
Soudní a exekuční zásilky vždy vyzvedávejte. Nepřevzetí exekuci nezastaví, jen vás připraví o čas na obranu.
Dá se exekuce zastavit nebo rozložit na splátky?
Návrh na zastavení exekuce podáte u exekutora do 15 dnů ode dne, kdy jste se o důvodu zastavení dozvěděli (§ 55 odst. 1 exekučního řádu). Uspějete jen s věcným důvodem: dluh zanikl (zaplatili jste ho), exekuční titul byl zrušen, dluh je promlčený a namítnete to, nebo exekuce trpí jinou vadou. Když exekutor návrhu nevyhoví, postoupí ho exekučnímu soudu.
Na splátky v exekuci nemáte nárok. Žádná hranice dluhu ani lhůta vám je negarantují - musíte se dohodnout s oprávněným (věřitelem), případně prostřednictvím exekutora. Dohodnuté splátky pozastaví vymáhání, ale účet se uvolní jen v rozsahu dohody.
Při dočasné nouzi můžete žádat o odklad exekuce (§ 54 exekučního řádu). Žádost podáte u exekutora, a když jí nevyhoví, rozhodne exekuční soud. Nárok na odklad není.
Kolik stojí náklady exekuce?
Náklady exekuce platí povinný a skládají se z odměny exekutora 15 % z vymožené částky (nejméně 2 000 Kč) a paušální náhrady hotových výdajů 3 500 Kč u malých exekucí do 5 000 Kč a 4 500 Kč u ostatních (vyhláška č. 330/2001 Sb.). Je-li exekutor plátcem DPH, připočte se 21 %.
| Dluh 50 000 Kč (modelový, 2026) | Částka (Kč) |
|---|---|
| Odměna exekutora 15 % | 7 500 |
| Paušální náhrada výdajů | 4 500 |
| Náklady exekuce bez DPH | 12 000 |
| DPH 21 % (je-li plátce) | 2 520 |
| Náklady exekuce s DPH | 14 520 |
K tomu se připočítávají náklady oprávněného (například jeho advokát v nalézacím řízení). I proto se vyplatí dluh vyřešit dřív, než exekuce začne - každá koruna vymožená exekučně nese 15 % navíc.
Modelová situace: co zůstane z výplaty 25 000 Kč na zablokovaném účtu?
Při modelové výplatě 25 000 Kč na zablokovaném účtu si na žádost vyberete 16 500 Kč, zbytek do výše dluhu banka vyplatí oprávněnému. Předpoklady (modelové): nepřednostní dluh 50 000 Kč s příslušenstvím, čistá výplata 25 000 Kč, zůstatek účtu 30 000 Kč, jeden účet.
| Varianta (30 000 Kč na účtu) | Vyberete si (Kč) | Odejde oprávněnému (Kč) |
|---|---|---|
| Požádáte o výplatu podle § 304b | 16 500 | 13 500 |
| Nepožádáte o nic | 0 | 30 000 |
| Zřídíte si chráněný účet na další mzdu | 16 500 + další mzda na chráněném účtu | jen prostředky na postiženém účtu |
Rozdíl udělá jedna žádost bance. Při víc dluzích zvažte konsolidaci úvěrů, ale až po vyřešení blokace.
Co při exekuci na účet nedělat?
Nejčastější chyby jsou rychlá řešení, která dluh a náklady zvýší. Čemu se vyhnout:
- Nepřesouvejte peníze příbuzným po zahájení exekuce. Úkon bez přiměřeného protiplnění je vůči věřiteli neúčinný.
- Neberte si půjčku na splacení exekuce bez propočtu. Peníze připsané na zablokovaný účet může exekutor použít na původní dluh; víc v článku o půjčce pro dlužníky.
- Neignorujte dopisy a lhůty. Třicetidenní lhůta na zaplacení se sníženými náklady běží, i když dopis neotevřete.
- Neplaťte věřiteli mimo exekutora. Plnění se uzná, jen pokud se dostane exekutorovi.
- Neplaťte předem nikomu, kdo slibuje „zrušení exekuce“. Exekuci může zastavit jen exekutor nebo soud, typicky na návrh oprávněného nebo povinného.
- Neotvírejte nový účet jako únik. Exekutor pošle další příkaz další bance.
Kde najdete bezplatnou pomoc při exekuci?
Základní bezplatná pomoc jsou občanské a dluhové poradny (například Člověk v tísni nebo Charita), finanční arbitr u sporů s bankou či poskytovatelem úvěru a stížnost Exekutorské komoře ČR na postup exekutora. Přehled dalších možností najdete v článku bezplatná právní pomoc.
Při neúnosných dluzích a dlouhodobé exekuci je zákonnou cestou oddlužení, začít se dá bezplatnou konzultací v akreditované poradně.
Časté otázky o exekuci na účet
Může exekutor zablokovat účet bez upozornění?
Ano. Exekuční příkaz jde přímo bance a blokace nastane po jeho doručení. Vyrozumění o zahájení exekuce s poučením vám exekutor doručí, takže čas na reakci máte.
Jak dlouho zůstane účet zablokovaný?
Dokud exekuce neskončí nebo exekutor účet neuvolní. Banka odepíše i později došlé prostředky až 6 měsíců od vyrozumění (§ 307). Proto si na příjem zřiďte chráněný účet.
Platí ochrana 16 500 Kč na každém účtu?
Ne. U dané banky se vyplácí jen z jednoho účtu, zpravidla z toho s nejvyšším zůstatkem, a jen jednou za dobu trvání exekuce. Na další příjmy slouží chráněný účet.
Zablokovali mi účet za dluh, který neuznávám. Co dělat?
Do 15 dnů od chvíle, kdy se o důvodu dozvíte, podejte u exekutora návrh na zastavení exekuce s věcným důvodem. Při sporu o samotný dluh se poraďte s advokátem nebo dluhovou poradnou.
Pomůže zrušit účet a založit nový?
Ne. Exekutor účty zjistí z centrální evidence a pošle další příkaz. Zrušení účtu navíc nezruší dluh ani náklady exekuce.
Zdroje
- Občanský soudní řád (§ 304a až § 304c chráněná částka a chráněný účet, § 305 až § 307 provedení výkonu)
- Zákon č. 120/2001 Sb., exekuční řád (§ 46 odst. 6 výzva ke splnění, § 54 odklad, § 55 návrh na zastavení)
- Vyhláška č. 330/2001 Sb., o odměně a náhradách soudního exekutora (odměna 15 %, paušál 3 500/4 500 Kč)
- Zákon č. 110/2006 Sb., o životním a existenčním minimu (§ 2: 5 500 Kč od října 2026)