Obsah článku
- Kdo může požádat o osobní bankrot?
- Jak probíhá osobní bankrot krok za krokem?
- Kolik stojí osobní bankrot v roce 2026?
- Co je lepší, zpeněžení majetku, nebo splátkový kalendář?
- Co se při osobním bankrotu odpustí a co ne?
- Jak je chráněné moje bydlení?
- Co se stane s účtem, prací, autem a rodinou?
- Jaké jsou následky osobního bankrotu a jak dlouho trvá?
- Co udělat hned, co nedělat a kde hledat bezplatnou pomoc
- Jaké jsou nejčastější mýty o osobním bankrotu?
- Časté otázky o osobním bankrotu
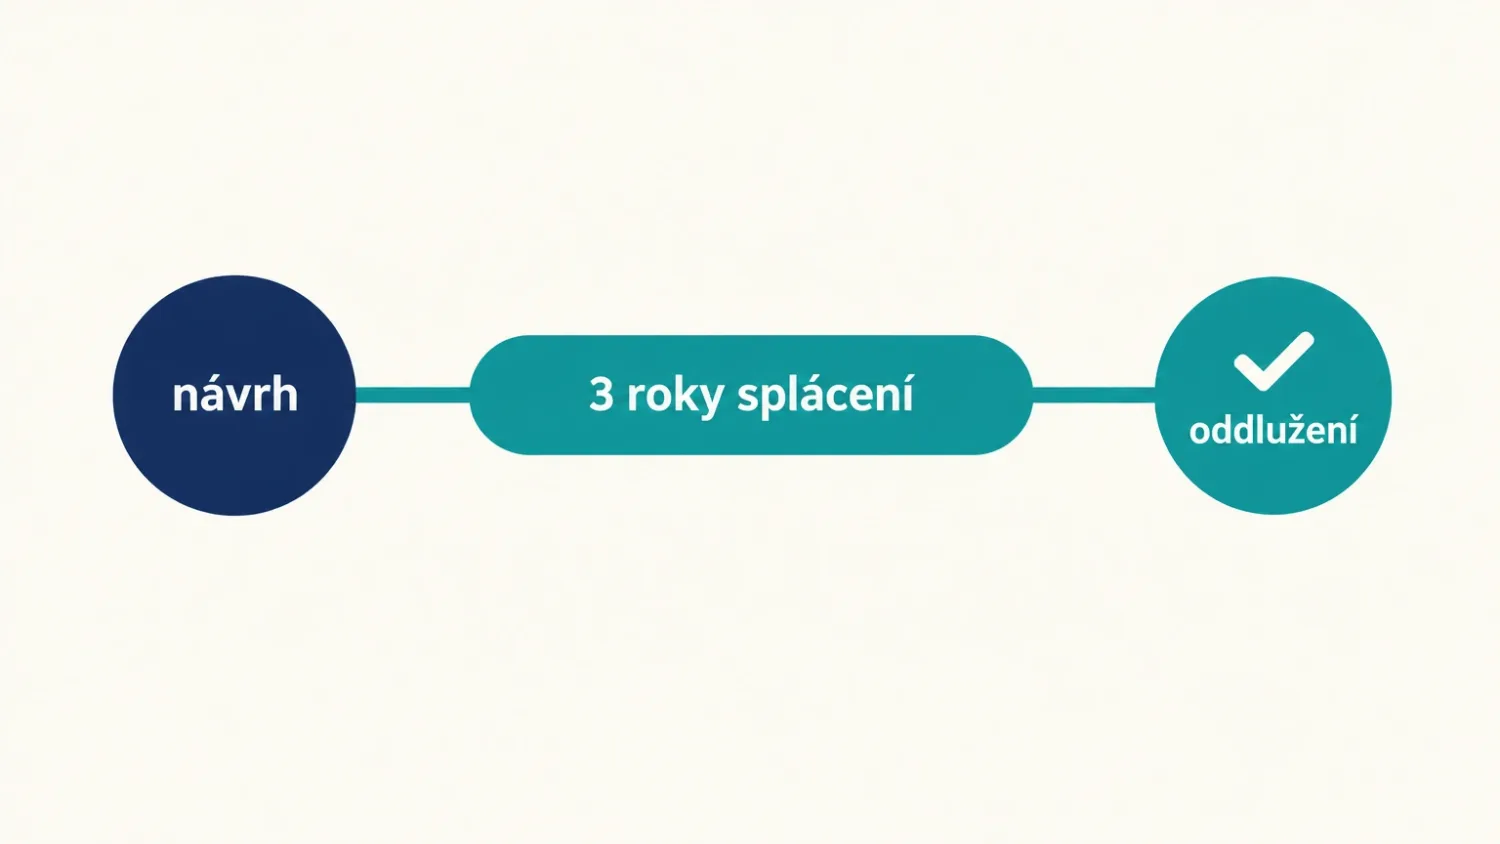
Osobní bankrot se v Česku oficiálně jmenuje oddlužení a podává se insolvenčnímu soudu: návrh musí sepsat advokát, notář, soudní exekutor, insolvenční správce nebo akreditovaná osoba, která to dělá zdarma. Advokátovi náleží nejvýše 4 000 Kč bez DPH (manželé 6 000 Kč) a platí se až v řízení. Dluhy se neodpustí všechny a oddlužit se může člověk, který už nezvládá platit. Dobrá zpráva je, že poctivým splácením se za 3 roky dluhů zbavíte a pak můžete začít znovu.
Kdo může požádat o osobní bankrot?
Oddlužení může navrhnout každá fyzická osoba v úpadku, včetně živnostníka. V úpadku je dlužník, který má víc věřitelů, závazky přes 30 dnů po splatnosti a není schopen je plnit (§ 3 insolvenčního zákona). Nemusíte tedy dlužit miliony, stačí několik dluhů, které se nedaří splácet.
Zákon přidává další podmínky:
- Poctivý záměr. Návrh nesmí sledovat nepoctivý záměr: dluhy jste si nesměli záměrně vytvořit a nesmíte skrývat majetek (§ 395).
- Schopnost splácet. Musíte být schopni hradit aspoň odměnu a výdaje insolvenčního správce (po schválení oddlužení 900 Kč měsíčně, u plátce DPH 1 089 Kč) a plnit splátkový kalendář.
- Česko. Centrum vašich hlavních zájmů, tedy domov a práce, musí být v České republice.
- Opakování. Když jste byli od dluhů osvobozeni v posledních 12 letech, soud návrh zamítne (§ 395 odst. 3). Při osvobození v posledních 20 letech trvá nové oddlužení 5 let místo 3 (§ 412a odst. 3).
Příjem ani majetek soud při podání nezkoumá do detailu, ale z návrhu musí být jasné, že oddlužení zvládnete. Živnost není překážkou, podnikatel v oddlužení může pokračovat v podnikání.
Jak probíhá osobní bankrot krok za krokem?
Osobní bankrot probíhá ve čtyřech krocích: porada, sepsání návrhu, rozhodnutí soudu o povolení a plnění oddlužení. Od podání návrhu po schválení oddlužení to trvá zpravidla několik měsíců.
| Krok | Kdo | Lhůta | Cena 2026 |
|---|---|---|---|
| Porada a podklady | vy + sepisovatel | podle objednání | zdarma u akreditované osoby |
| Sepsání a podání návrhu | advokát, notář, exekutor, správce nebo akreditovaná osoba | po kompletaci | max. 4 000 Kč bez DPH (manželé 6 000 Kč), platí se v řízení |
| Rozhodnutí o úpadku a povolení oddlužení | insolvenční soud | zpravidla týdny až měsíce | bez poplatku |
| Plnění splátkového kalendáře | vy přes správce | 3 roky | měsíční splátky + odměna správce |
| Osvobození od zbytku dluhů | soud | po splnění podmínek | bez poplatku |
Odměna za sepsání: § 390a insolvenčního zákona. Délka: § 412a.
- Objednejte se na poradu u akreditované osoby (zdarma) nebo advokáta a připravte si seznam dluhů.
- Připravte podklady. Seznam věřitelů a dluhů, exekuční spisy, doklady o příjmu a o majetku, údaje o rodině a bydlení.
- Podepište plnou moc k sepsání návrhu. Návrh za vás sepíše a podá sepisovatel, sami ho podat nemůžete (s výjimkou právníků a ekonomů s magisterským vzděláním).
- Soud rozhodne. Povolí oddlužení a ustanoví správce, kterému pak posíláte splátky. Co vám při oddlužení zůstane, si předem porovnáte v kalkulačce osobního bankrotu.
Kolik stojí osobní bankrot v roce 2026?
Osobní bankrot přes akreditovanou osobu nestojí na začátku nic. Advokátovi náleží odměna nejvýše 4 000 Kč bez DPH (u manželů 6 000 Kč), která se uplatňuje až v insolvenčním řízení, nic neplatíte předem. Kdo po vás chce tisíce předem mimo tento rámec, není důvěryhodný.
Během oddlužení platíte měsíční splátky podle kalendáře a z nich se přednostně hradí odměna insolvenčního správce: do schválení oddlužení 1 650 Kč, po schválení 750 Kč měsíčně, plus paušál hotových výdajů 150 Kč a u plátce DPH 21 % (vyhláška č. 313/2007 Sb.). Výše splátky se odvíjí od příjmu: platíte to, co by se vám srazilo při exekuci pro přednostní pohledávku (§ 398 odst. 3).
Kdo nabízí oddlužení za tisíce korun mimo tento rámec, vám ho nepodá. Návrh smí sepsat jen osoby podle § 390a a zprostředkování za úplatu je zakázané. O pastech půjček pro lidi v dluzích píšeme v článku půjčka pro dlužníky.
Co je lepší, zpeněžení majetku, nebo splátkový kalendář?
Zpeněžení majetku skončí prodejem majetku, splátkový kalendář splácením z příjmů. Při oddlužení zpeněžením majetkové podstaty správce prodá majetek, při splátkovém kalendáři se zpeněžením majetkové podstaty 3 roky splácíte z příjmů a zároveň se zpeněží majetek. V praxi soud schvaluje téměř vždy splátkový kalendář. Odměna správce při samotném zpeněžení činí nejméně 45 000 Kč.
Splátkový kalendář nevyžaduje splacení žádného minimálního procenta dluhů (dřívější hranice 30 % už neplatí), stačí 3 roky poctivě plnit povinnosti. Soud v rozhodnutí určí předpokládanou míru uspokojení podle vašich možností (§ 412a). Kdo ji dosáhne, má splněno automaticky.
Co se při osobním bankrotu odpustí a co ne?
Odpustí se nezajištěné peněžité pohledávky zahrnuté do oddlužení v rozsahu, v jakém nebyly uspokojeny. Neodpouští se výživné, náhrada škody způsobené úmyslně, náhrada újmy na zdraví, peněžitý trest a zajištěná pohledávka, která se uspokojí ze zástavy (§ 416).
| Pohledávka | Odpustí se? |
|---|---|
| Spotřebitelský úvěr, kreditka, kontokorent | ano |
| Nedoplatek na energie, nájemné, mobil | ano |
| Úroky a pokuty naběhlé po rozhodnutí o úpadku | ano, nepřihlíží se k nim |
| Výživné (běžné i dlužné) | ne |
| Škoda způsobená úmyslně, újma na zdraví | ne |
| Pokuta uložená v trestním řízení | ne |
| Dluh zajištěný zástavním právem (do hodnoty zástavy) | ne, uspokojí se ze zástavy |
Dluhy se odpustí až rozhodnutím soudu o osvobození (§ 414), ne podáním návrhu. Už od zahájení insolvenčního řízení ale exekuce nelze provádět (§ 109) a věřitelé se musí přihlásit do řízení.
Jak je chráněné moje bydlení?
Nemovitost v osobním vlastnictví se při oddlužení zpravidla zpeněžuje. Obydlí chrání zákon jen omezeně: nemusíte ho vydat ke zpeněžení, pokud jeho hodnota nepřesahuje hranici stanovenou prováděcím předpisem (§ 398 odst. 6 insolvenčního zákona). Dražší obydlí se zpeněží. Nemusíte vydat ani majetek, jehož prodej by nezajištěným věřitelům nic nepřinesl. Jak to dopadne ve vašem případě, proberte předem s advokátem nebo dluhovou poradnou.
Zástavní právo má přednost: když je nemovitost zatížená hypotékou, banka je zajištěný věřitel a výtěžek jde nejdřív jí. Hypoteční dluh, který stále splácíte, je složitý případ a vyžaduje individuální posouzení. Nenechávejte ho na odhadu.
Co se stane s účtem, prací, autem a rodinou?
Na účet, práci, auto i rodinu se podíváme postupně. Po schválení oddlužení exekuce končí a místo srážek posíláte splátky insolvenčnímu správci, který je rozděluje věřitelům.
- Účet. Exekuce na účtu končí, z účtu hradíte splátky správci podle pokynů.
- Práce. Zaměstnavatel provádí srážky ze mzdy na pokyn správce, takže se o oddlužení dozví. Jak srážky fungují, přečtete v článku exekuce na plat a spočítáte je v kalkulačce exekučních srážek.
- Auto. Patří do majetkové podstaty a správce ho zpravidla zpeněží, ledaže ho nezbytně potřebujete k práci. I to posoudí správce a soud.
- Ručitel. Ručitel za váš dluh zůstává odpovědný. Jeho případnou pohledávku vůči vám ale oddlužení zahrnuje. Spolužadatelé nejsou oddluženi.
- Manžel nebo manželka. Dluhy partnera se neodpouštějí, pokud sám návrh nepodá. Manželé mohou podat společný návrh na oddlužení.
Dědictví, dar nebo výhru musíte vydat správci ke zpeněžení pro věřitele. Nepoctivé skrývání je důvod, pro který soud oddlužení zruší (§ 418).
Jaké jsou následky osobního bankrotu a jak dlouho trvá?
Samotné splácení trvá 3 roky, ale stopa v registrech zůstává déle. Údaje o řízení zveřejňuje insolvenční rejstřík na isir.justice.cz. Zobrazí se jméno, datum narození a adresa. Po osvobození vás soud z rejstříku vyškrtne po 3 letech od právní moci rozhodnutí o osvobození, v ostatních případech po 5 letech od skončení řízení (§ 425).
Úvěrové registry (BRKI, NRKI, SOLUS) drží záznamy dál. Na dlouhé čekání na půjčku se připravte, podrobně v článku půjčka po oddlužení. Nový dluh si berte až po stabilizaci příjmu.
Bezpečnější cestou, dokud dluhy zvládáte splácet, je často konsolidace úvěrů, ne bankrot. Pomůže tomu, kdo má příjem a umí platit nižší splátku. Osobní bankrot je řešení pro člověka, který už dluh nezvládne.
Co udělat hned, co nedělat a kde hledat bezplatnou pomoc
Nejdůležitější je první týden: zjistěte, jaké dluhy máte, a ozvěte se na oficiální místo. Čím dřív se objednáte na poradu, tím dřív se dozvíte, zda se vám vyplatí oddlužení, nebo jiné řešení.
Co udělat hned:
- Do 7 dní se objednejte na poradu u akreditované osoby (zdarma) nebo advokáta.
- Do 14 dní sepište seznam věřitelů, výše dluhů a čísla exekucí.
- Do 30 dní podepište podklady k návrhu a přiložte doklady.
- Po podání reagujte na výzvy správce ve lhůtách, které uvede, a oznamujte změnu adresy.
Co nedělat:
- Neplaťte „oddlužovací firmě“. Návrh smí sepsat jen osoby podle § 390a a zprostředkování za úplatu je zakázané.
- Nepřevádějte majetek na rodinu. Soud to vyhodnotí jako nepoctivý záměr a oddlužení může být zamítnuto nebo zrušeno.
- Neberte si novou půjčku na splacení staré. Dluh se jen prohloubí.
- Nezatajujte dluhy ani majetek. Prozradí je soupis majetkové podstaty.
Bezplatná pomoc: porady a sepsání návrhu u akreditovaných osob (seznam vede Ministerstvo spravedlnosti, patří sem například dluhové poradny Člověka v tísni nebo Charity), podněty proti poskytovatelům úvěrů u České národní banky, hrozby a násilné vymáhání dluhu na lince policie 158. Další možnosti shrnuje článek bezplatná právní pomoc. S bankou se o splátkách dá jednat ještě před podáním, hodně dlužníků o tom neví.
Jaké jsou nejčastější mýty o osobním bankrotu?
Kolem osobního bankrotu kolují mýty, které lidi odradí od řešení nebo je vystaví podvodníkům. Oddlužení nezruší všechny dluhy, ale nikoho nenechá bez příjmu.
- „Přijdu o všechno.“ Ne. Základní věci a nezabavitelná část příjmu vám zůstávají.
- „Dluhy zmizí navždy bez práce.“ Ne. Výživné či úmyslně způsobená škoda zůstanou a 3 roky musíte poctivě plnit povinnosti.
- „Bankrot mě srazí ke dnu navždy.“ Ne. Po osvobození a výmazu záznamů vás banky posuzují podle příjmu.
- „Ručitel je osvobozený.“ Ne. Ručitel zůstává odpovědný, když ho věřitel vymáhá.
- „Mám živnost, takže nemohu.“ Můžete, podnikání není překážkou. Podnikatel platí zálohové splátky podle svého zisku (§ 398b).
- „Pomůže mi firma, která to vyřídí.“ Ne, na sepsání nemá oprávnění.
Časté otázky o osobním bankrotu
Mohu podat osobní bankrot, když nemám žádný majetek ani příjem?
Ano, ale musíte být schopni hradit aspoň odměnu a výdaje správce a plnit povinnosti. Bez jakéhokoliv příjmu soud návrh zamítne. Podmínkou je úpadek: víc věřitelů a závazky přes 30 dnů po splatnosti.
Kdy dostanu nový úvěr po osobním bankrotu?
Zákon úvěr nezakazuje, ale banky posuzují registry. Z insolvenčního rejstříku vás soud vyškrtne 3 roky po osvobození, v úvěrových registrech záznam zůstává několik let podle jejich pravidel. Do té doby půjčují hlavně nebankovní společnosti za vyšší cenu.
Zruší osobní bankrot i dluh, za který ručí můj známý?
Váš dluh ano, ručitel ale zůstává odpovědný věřiteli. Pohledávku ručitele vůči vám, kterou by měl po zaplacení, oddlužení zahrnuje. Spolužadatelé oddluženi nejsou.
Mohu podat osobní bankrot znovu?
Ano, ale nejdříve 12 let po předchozím osvobození, dřívější návrh soud zamítne (§ 395 odst. 3). Když jste byli osvobozeni v posledních 20 letech, nové oddlužení trvá 5 let místo 3.
Dozví se o mém bankrotu zaměstnavatel?
Ano, prakticky vždy. Zaměstnavatel provádí srážky ze mzdy na pokyn správce. Údaje jsou navíc veřejné v insolvenčním rejstříku, kde je najde kdokoliv.