Obsah článku
- Co se stane, když přestanu splácet úvěr?
- Co udělat hned, když vím, že splátku nezvládnu?
- Mám nárok na odklad splátek nebo na snížení splátky?
- Jaká řešení existují a které vyberu?
- Kolik mě stojí prodlení se splátkou?
- Kdy může banka zesplatnit celý úvěr?
- Co je u hypotéky jiné?
- Co se stane u soudu a exekuce?
- Nebankovky a lichva: kde je hranice?
- Kde najdu bezplatnou pomoc?
- Časté otázky o nesplácení úvěru
Když nezvládáte splácet úvěr, kontaktujte banku ještě před první zmeškanou splátkou. Zákon vám odklad ani snížení splátky nezaručuje, ale jednání před soudem či exekutorem je nejlevnější cesta. Samotné jedno prodlení neznamená exekuci: podmínky zesplatnění určuje smlouva a zákon. U spotřebitelského úvěru vás ale věřitel musí před zesplatněním vyzvat k úhradě a dát vám nejméně 30 dní (§ 124 zákona o spotřebitelském úvěru).
Co se stane, když přestanu splácet úvěr?
Po zmeškané splátce nejdřív následují upomínky, úrok z prodlení a sankce, pak výzva k zaplacení celého dluhu, žaloba a až nakonec exekuce nebo zpeněžení zástavy. Každý stupeň má své lhůty, a čím dřív se s bankou dohodnete, tím méně platíte.
| Kdy | Co se děje | Na čem to stojí |
|---|---|---|
| 1. až 15. den po splatnosti | Začíná úrok z prodlení a sankce podle smlouvy. Smluvní pokuta u spotřebitelského úvěru nejvýše 0,1 % denně z dlužné částky. | smlouva, NV 351/2013 Sb., § 122 zákona o spotřebitelském úvěru |
| Kolem 30. dne | Banka zpravidla pošle písemnou výzvu k úhradě. Dohodu o změně splátek vyřídíte teď nejsnáz. | praxe banky a smlouva, ne zákonná lhůta |
| Před zesplatněním podle smlouvy | Podle smlouvy může banka zesplatnit celý dluh, u spotřebitelského úvěru jen po výzvě k úhradě s lhůtou nejméně 30 dní. Zesplatní se jen nesplacená jistina, ne budoucí úroky. | smlouva, § 124 zákona o spotřebitelském úvěru |
| Prodlení delší než 90 dní | U spotřebitelského úvěru omezuje zákon sjednaný úrok z dluhu v prodlení na sazbu odpovídající zákonnému úroku z prodlení, pokud nebyl sjednán nižší úrok. Neznamená to, že ostatní přípustné náklady a sankce automaticky zaniknou. Zápis do registru není vázán až na tento den. | § 122 odst. 4 zákona o spotřebitelském úvěru |
| Po zesplatnění | Celý dluh je splatný najednou. Banka po předžalobní výzvě podá žalobu nebo návrh na platební rozkaz. Odpor proti rozkazu se podává do 15 dní a nemusí se odůvodňovat. | § 142a, § 172 až § 174 o. s. ř. |
| Po pravomocném rozhodnutí | Exekutor blokuje účet a strhává mzdu, případně postihne majetek. | exekuční řád |
| Hypotéka: výkon zástavního práva | Banka písemně oznámí započetí výkonu a způsob uspokojení. U spotřebitelského úvěru zajištěného nemovitostí může zástavu zpeněžit nejdříve šest měsíců po oznámení, případně po pozdějším zápisu do veřejného seznamu. | § 123 zákona o spotřebitelském úvěru, § 1362 občanského zákoníku |
Informace o prodlení se promítá do registrů BRKI (bankovní) a NRKI (nebankovní), ze kterých si banky ověřují vaši platební historii u dalšího úvěru. Údaje v nich zůstávají po dobu smlouvy a 4 roky po jejím skončení. Jak se na dlužníka dívá banka u další žádosti, rozebírá článek půjčka pro dlužníky.
Samotné nesplácení úvěru není trestný čin. Trestné je podvodné vylákání úvěru (uvedení nepravdivých údajů) a úmyslné maření uspokojení věřitele, například ukrytí nebo převod majetku, aby ho nemohl postihnout exekutor. Proto majetek před exekucí nepřepisujte na příbuzné a před každým převodem se poraďte s právníkem.
Co udělat hned, když vím, že splátku nezvládnu?
První krok je rozhovor s bankou, ne hledání další půjčky. Postupujte takto:
- Zjistěte přesný stav dluhu: zůstatek, výši splátky, sazbu, smluvní sankce a podmínky odkladu. Údaje najdete ve smlouvě a ve výpisu.
- Spočítejte, kolik reálně zvládnete platit. Od čistého příjmu odečtěte nezbytné výdaje (bydlení, jídlo, energie, děti) a zbytek je vaše splátka. Kalkulačka úroku z prodlení ukáže, kolik vás stojí každý měsíc meškání.
- Napište bance písemnou žádost o úpravu splácení (e-mail, schránka v internetovém bankovnictví nebo doporučený dopis) a uveďte důvod: ztráta práce, nemoc, narození dítěte, pokles příjmu. Přiložte doklady (potvrzení z úřadu práce, lékařská zpráva).
- Vyžádejte si návrh dohody písemně a před podpisem si přečtěte, jak se změní celková částka k zaplacení a co se zapíše do registru.
- Dokud jednáte, plaťte, co umíte. Částečná splátka snižuje dluh i úrok z prodlení, a věřitel je povinen částečné plnění přijmout, neodporuje-li to povaze závazku nebo účelu smlouvy (§ 1930).
- Zkontrolujte pojištění schopnosti splácet. Pokud jste ho měli k úvěru sjednané, při ztrátě práce či pracovní neschopnosti může splátky hradit pojišťovna. Podmínky jsou v článku o pojištění schopnosti splácet úvěr.
Co nedělat: nenechávat upomínky bez odpovědi, brát další úvěr na zaplacení splátky, podepisovat směnku nebo dohodu o srážkách ze mzdy a nepřebírat poštu. Soudní zásilky vždy vyzvedávejte, u většiny z nich běží lhůty i bez převzetí.
Mám nárok na odklad splátek nebo na snížení splátky?
Ne. Zákon dlužníkovi odklad ani nižší splátku nezaručuje a banka může vaši žádost přijmout i zamítnout. Zákonný nárok na odklad splátek hypotéky ani státní hypoteční pomoc pro dlužníky v Česku neexistují, s bankou se musíte dohodnout.
Banky v praxi nabízejí: refinancování, prodloužení splatnosti, změnu druhu smlouvy, odklad všech splátek nebo jejich části, změnu úrokové sazby, částečné splátky a výjimečně částečné prominutí dluhu. Vždy ale jde o nabídku věřitele, ne vaše právo.
Jaká řešení existují a které vyberu?
Vyberte řešení podle toho, zda je problém dočasný, nebo trvalý. Dočasný výpadek (nemoc, měsíce bez práce) řeší odklad. Trvalý pokles příjmu řeší prodloužení splatnosti, konsolidace nebo prodej.
| Řešení | Pomůže při | Cena a riziko |
|---|---|---|
| Odklad splátek nebo splátky jen úroku | dočasný výpadek příjmu na pár měsíců | úrok běží dál, dluh se prodlouží, změna se může zobrazit v registru |
| Prodloužení splatnosti | trvale nižší příjem | nižší splátka, ale vyšší součet úroků |
| Snížení sazby nebo refinancování | drahý starší úvěr | může jít o nové schvalování podle testů banky |
| Konsolidace víc dluhů | víc úvěrů s vysokou splátkou | delší splatnost umí úsporu sníst; pořadí splácení bez nového úvěru ukáže plán splácení dluhů |
| Prodej auta, nemovitosti nebo majetku | trvale neúnosný dluh | ztráta majetku, ale vy určíte cenu a čas |
| Pojištění schopnosti splácet | ztráta práce, pracovní neschopnost | platí, jen pokud bylo sjednané před událostí |
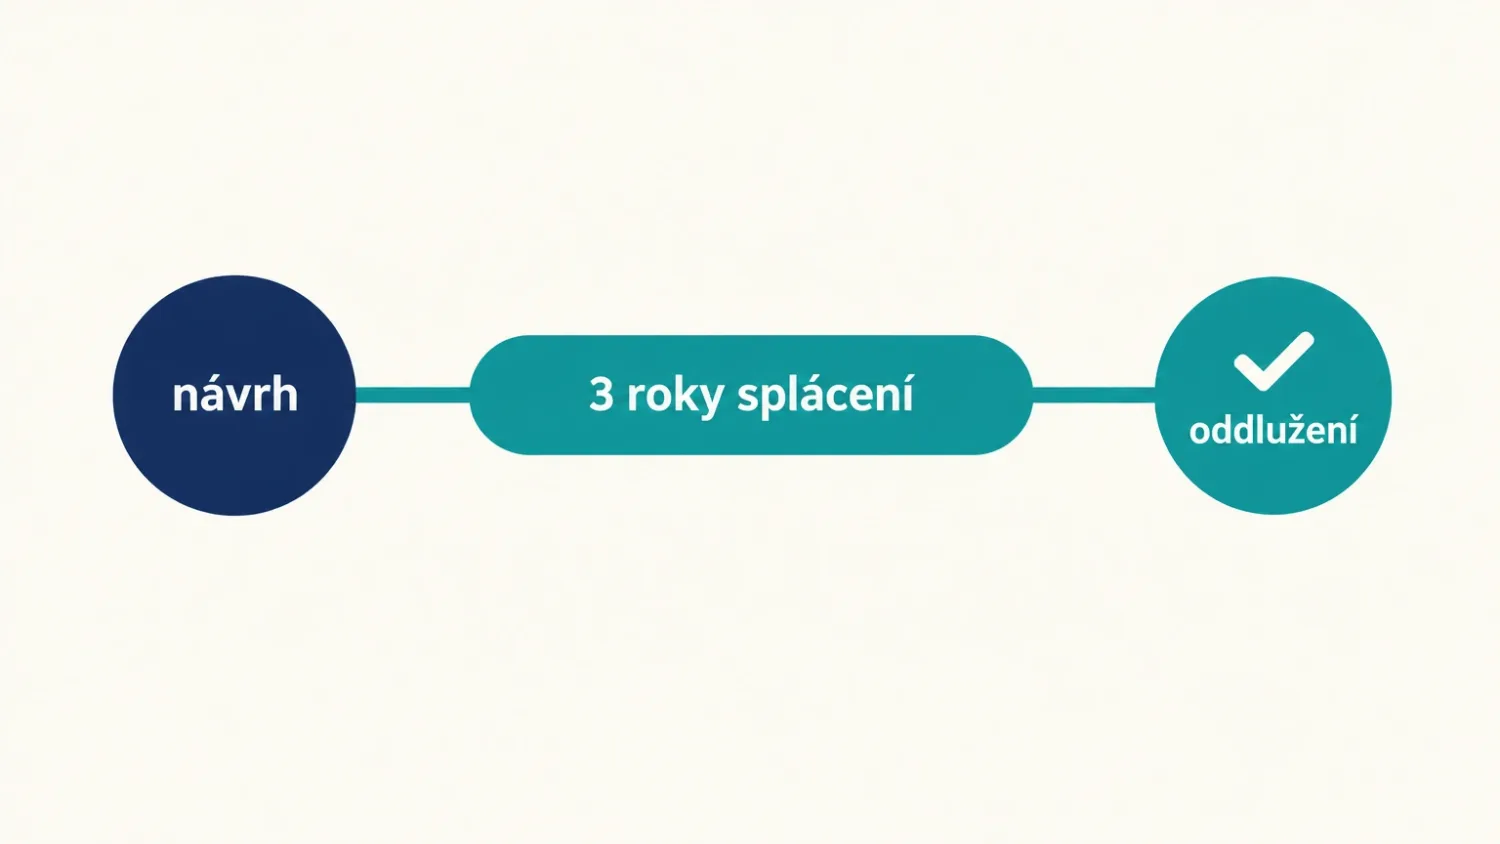
| Oddlužení (osobní bankrot) | dlouhodobá platební neschopnost | roky v insolvenčním rejstříku a bez bankovních úvěrů |
Konsolidace není zázrak. Spojí víc dluhů do jednoho, ale dluh nezmenší. Banky ji navíc odmítají dlužníkům s aktuálním prodlením, protože jejich novou splátku omezují testy banky. Vlastní čísla si ověříte v kalkulačce konsolidace úvěrů a u hypotéky v článku o refinancování hypotéky.
Prodej nemovitosti vlastní rukou bývá u hypotéky zpravidla výhodnější než dražba. Kupující splatí zástavní právo z kupní ceny a vy dostanete rozdíl. U dražby cenu určuje licitace a banka si vezme dluh včetně nákladů. Počítejte i s daní z prodeje nemovitosti.
Kolik mě stojí prodlení se splátkou?
Prodlení stojí zákonný úrok z prodlení plus případné smluvní sankce. Úrok z prodlení odpovídá ročně repo sazbě ČNB pro první den pololetí, v němž k prodlení došlo, zvýšené o 8 procentních bodů (§ 2 nařízení vlády č. 351/2013 Sb.). U spotřebitelského úvěru platí strop smluvní pokuty 0,1 % denně z dlužné částky a součet všech pokut nesmí přesáhnout polovinu úvěru, nejvýše 200 000 Kč (§ 122 zákona o spotřebitelském úvěru). Nepřiměřeně vysokou smluvní pokutu může soud na návrh dlužníka snížit (§ 2051).
Modelový výpočet (ne skutečný případ): při dlužné splátce 25 000 Kč a prodlení 60 dní, které začalo ve 2. pololetí 2026 (sazba 11,75 % ročně), vychází úrok z prodlení na 483 Kč (25 000 × 11,75 % × 60 / 365). Vlastní výpočet udělá kalkulačka úroku z prodlení.
Kdy může banka zesplatnit celý úvěr?
Podmínky zesplatnění určuje smlouva a zákon. Minimální počet zmeškaných splátek zákon nestanoví. U spotřebitelského úvěru (včetně hypotéky) ale věřitel musí nejdřív vyzvat k uhrazení dlužné splátky a dát vám lhůtu nejméně 30 dní; zesplatnit pak může jen nesplacenou jistinu, ne budoucí úroky a náklady (§ 124 zákona o spotřebitelském úvěru). Přesné podmínky najdete ve své úvěrové smlouvě v části o zesplatnění a ztrátě výhody splátek.
Pokud banka postup nedodrží (například nepošle výzvu nebo nedá 30 dní), je zesplatnění napadnutelné. Smlouvu si proto při sporu nechte zkontrolovat poradnou nebo advokátem.
Co je u hypotéky jiné?
U hypotéky ručíte nemovitostí, takže nejhorší scénář není jen exekuce, ale ztráta bydlení. Zákon ale dává dlužníkovi víc ochrany než u spotřebního úvěru:
- Předčasné splacení má zákonný strop náhrady nákladů a bezplatné případy (§ 117 zákona o spotřebitelském úvěru).
- Před zpeněžením zástavy musí banka započetí výkonu zástavního práva písemně oznámit a uvést, jak se ze zástavy uspokojí (§ 1362). U spotřebitelského úvěru zajištěného nemovitostí ji může zpeněžit nejdříve šest měsíců od oznámení, případně od pozdějšího zápisu započetí výkonu do veřejného seznamu (§ 123 zákona o spotřebitelském úvěru). Během této doby můžete dluh doplatit včetně řešení vlastním prodejem nemovitosti.
- Prodej zástavy probíhá podle zákona o veřejných dražbách nebo soudním prodejem, ne libovolně.
- Banka může pohledávku i se zástavním právem postoupit jinému věřiteli (§ 1879 a § 1880 občanského zákoníku). Z hypotéky se tak může stát dluh vůči jiné společnosti, vaše námitky ale zůstávají zachovány.
Pokud se hypotéce blíží konec fixace a bojíte se vyšší splátky, řešte to před koncem fixace. Postup rozebírá článek o fixaci hypotéky. Dražba vynese zpravidla méně než běžný prodej, takže u trvale neúnosné splátky je prodej s bankou dohodnutý předem obvykle lepší cesta.
Co se stane u soudu a exekuce?
Banka nebo postupník podá žalobu, nejčastěji návrh na platební rozkaz. Ten je rozhodnutí soudu bez jednání a nabude účinků pravomocného rozsudku, pokud se nebráníte. Do 15 dnů od doručení podejte odpor, který nemusíte odůvodňovat (§ 172 až § 174 občanského soudního řádu). Po podání odporu soud rozkaz zruší a nařídí jednání.
Po vykonatelném rozhodnutí exekutor blokuje účet a strhává mzdu. Z obstaveného účtu vám banka jednou za trvání exekuce vyplatí částku do výše trojnásobku životního minima jednotlivce, tedy 16 500 Kč (3 × 5 500 Kč od října 2026, § 304b o. s. ř.). Výše srážky ze mzdy závisí na čistém příjmu a vyživovaných osobách; ověřte ji v oficiální kalkulačce Ministerstva spravedlnosti. Podrobnosti najdete v článku exekuce na účet, přesný výpočet srážek udělá kalkulačka exekučních srážek ze mzdy, u důchodu pomůže článek o exekuci z důchodu.
Nebankovky a lichva: kde je hranice?
Nebankovní poskytovatel musí mít oprávnění České národní banky. Poskytovatele si ověřte v registru ČNB. Bez oprávnění nesmí spotřebitelské úvěry poskytovat.
Směnka nebo šek ke splacení či zajištění spotřebitelského úvěru jsou zakázané (§ 112 zákona o spotřebitelském úvěru), víc v článku o půjčce na směnku.
Na co si dát pozor u „půjčky na splacení půjčky“:
- Poplatek předem za „vyřízení“ nebo „zprostředkování“ je typický znak podvodu.
- Zajištění směnkou nebo šekem je u spotřebitelské smlouvy zakázané.
- Uznání dluhu podepisujte jen po právní radě, prodlužuje promlčení na 10 let.
- Poskytovatele si ověřte v registru ČNB.
Pokud věřitel zneužije vaší tísně a vymůže si plnění v hrubém nepoměru, může jít o lichvu a smlouva je neplatná (§ 1796 občanského zákoníku). Podrobněji k dlužníkům, kteří už mají záznam v registru, je článek o půjčce pro dlužníky.
Kde najdu bezplatnou pomoc?
Bezplatné nebo levné poradenství je dostupné, i když si právníka nemůžete dovolit:
- Občanské a dluhové poradny (například Člověk v tísni nebo Charita ČR): zdarma poradí s dluhy, exekucí i oddlužením.
- Česká advokátní komora: při nízkém příjmu vám určí advokáta na poradu za 100 Kč nebo k bezplatné právní službě, viz bezplatná právní pomoc.
- Finanční arbitr: spor ze spotřebitelského úvěru s bankou či nebankovním poskytovatelem rozhodne bez poplatku.
- Česká národní banka: dohlíží na banky i nebankovní poskytovatele, můžete jí podat stížnost na postup věřitele.
- Oddlužení: při trvalé platební neschopnosti je zákonnou cestou oddlužení (osobní bankrot krok za krokem, porovnání v kalkulačce osobního bankrotu). Po něm následuje období, které rozebírá článek půjčka po bankrotu.
Časté otázky o nesplácení úvěru
Může banka zesplatnit úvěr už po jedné zmeškané splátce?
Záleží na smlouvě, zákon minimální počet splátek nestanoví. U spotřebitelského úvěru vás ale věřitel musí nejdřív vyzvat k úhradě dlužné splátky a dát vám nejméně 30 dní (§ 124 zákona o spotřebitelském úvěru). Počet zmeškaných splátek si ověřte ve smlouvě.
Který dluh mám splácet jako první, když na všechny nestačím?
Nejdřív zajistěte nezbytné výdaje: bydlení, energie, jídlo a výživné. Z úvěrů mají přednost ty, které ručí vaším bydlením nebo autem, protože tam hrozí největší ztráta. Jde o doporučení, ne zákonné pořadí, a při víc dluzích se poraďte s dluhovou poradnou.
Zapíše se odklad splátek do úvěrového registru?
Změna podmínek smlouvy může být v registru viditelná. Co přesně banka zapíše, se zeptejte před podpisem dodatku a vyžádejte si to písemně. Údaje o úvěru se v registru uchovávají po dobu smlouvy a 4 roky po jejím skončení.
Mám se bát, že mi banka vezme byt po pár zmeškaných splátkách?
Ne hned. U hypotéky musí banka nejdřív splnit podmínky zesplatnění podle smlouvy a písemně oznámit započetí výkonu zástavního práva. U spotřebitelského úvěru zajištěného nemovitostí platí před zpeněžením nejméně šest měsíců od oznámení, případně od pozdějšího zápisu do veřejného seznamu (§ 123). V této lhůtě můžete dluh doplatit, například vlastním prodejem. Pokud víte, že splátky nezvládnete, začněte jednat ještě před zesplatněním, tehdy je banka nejvstřícnější.
Pomůže mi, když si půjčím jinde a splatím banku?
Jen pokud nová půjčka vychází levněji a vy ji zvládnete splácet. Pokud bere dlužník půjčku proto, aby zaplatil splátku, zvyšuje se celkový dluh a nebankovní nabídky bývají nejdražší. Zákon navíc brání bance půjčit dlužníkovi nad jeho možnosti.
Zdroje
- Ministerstvo financí ČR: omezení sankcí a zesplatnění (ověřeno 3. 11. 2026, Česká republika)
- MPSV: životní minimum od 1. října 2026
- ČNB: rozhodnutí o repo sazbě (3,75 % od 19. 6. 2026)
- Zákon č. 257/2016 Sb., o spotřebitelském úvěru (§ 112 zákaz směnky, § 117 předčasné splacení, § 122 sankce, § 124 zesplatnění)
- Občanský zákoník č. 89/2012 Sb. (§ 1362 výkon zástavního práva, § 1796 lichva, § 1930 částečné plnění, § 2051 snížení pokuty)
- Občanský soudní řád (§ 142a předžalobní výzva, § 172 až § 174 platební rozkaz a odpor, § 304b chráněná částka na účtu)
- Nařízení vlády č. 351/2013 Sb. (úrok z prodlení repo + 8 bodů)
- Zákon č. 182/2006 Sb., insolvenční zákon (oddlužení, osvobození)
Při hrozící exekuci nebo dražbě doporučujeme konzultaci s dluhovou poradnou nebo advokátem.